車載ゲームプラットフォーム市場、2032年には38億ドル規模へ成長予測 – スマートコックピットの進化が牽引
市場規模と成長予測
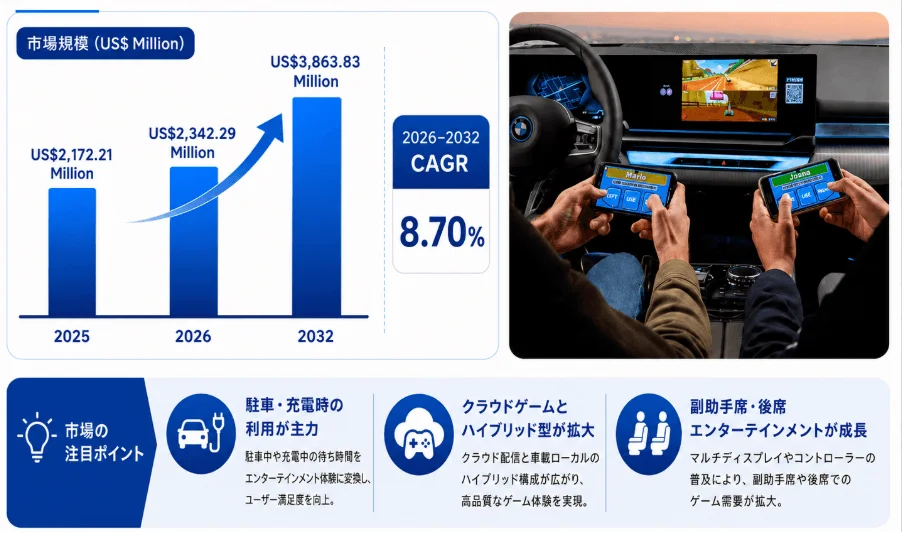
世界車載ゲームプラットフォーム市場は、急速な成長が見込まれています。2025年には21億7,221万ドルだった市場規模は、2026年には23億4,229万ドルに拡大し、2032年には38億6,383万ドルに達すると予測されています。2026年から2032年までの年間平均成長率(CAGR)は8.70%と、高い成長率が期待されます。

この成長は、スマートコックピットの大画面化、無線でのソフトウェア更新(OTA: Over-The-Air)の普及、車両のネットワーク接続能力向上、そして駐車中や充電中の娯楽需要の拡大、助手席や後席ディスプレイの普及が要因として挙げられます。
車載ゲームプラットフォームの進化と多様な形態
車載ゲームプラットフォームの形態は、初期の軽量ゲームやスマートフォンの投影、多画面連携、PCやコンソールゲームのリモートストリーミングから、専用の車載ゲームプラットフォーム、クラウドゲームプラットフォーム、そしてローカルとクラウドを組み合わせたハイブリッド型へと進化しています。
主なプラットフォーム機能としては、ゲームコンテンツの集約と配信、ローカルまたはクラウドでの実行、アカウントとセッション管理、OTA配信、コントローラーの適合、車両安全状態管理などが挙げられます。導入方法も工場での事前搭載(工場前装)に加え、OTAや車載アプリストア、Web経由、クラウド接続など多様化しています。
現在は主に駐車時、充電時、待機時のエンターテインメントとして利用されていますが、今後は走行中の助手席および後席乗員向けのエンターテインメントへと利用シーンが広がっていく見通しです。
競争環境と主要企業
車載ゲームプラットフォーム市場には、様々な背景を持つ企業が参入しており、競争が活発です。主に以下の3つのタイプに分類されます。
-
自動車ネイティブ型プラットフォーム: 自動車メーカーとの深い統合と、スマートフォンをコントローラーとして活用する即時プレイ型が特徴です。AirConsoleは、2024年時点で50万台以上のBMWおよびMINIにOTAを通じて導入されています。
-
クラウドゲーム型プラットフォーム: NVIDIA GeForce NOW、Microsoft Xbox Cloud Gaming、Boosteroidなどが代表的です。既存のクラウドゲーム基盤を自動車分野へ展開しており、豊富なゲームコンテンツ、GPU計算能力、アカウントエコシステム、クラウドノードのカバー範囲が競争軸となります。
-
中間件・技術統合型プロバイダー: FORVIA SE (Aptoide)、Unity、Cinemoなどが、ソフトウェアの中間件、組み込み配信、XR(クロスリアリティ)体験、技術統合を中心に市場に参入しています。
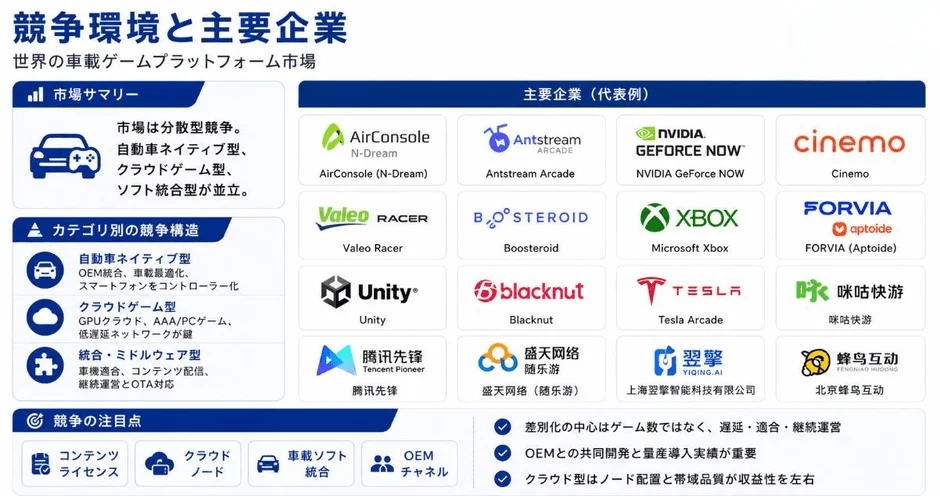
OEM(自動車メーカー)自社構築型プラットフォームとしては、Tesla Arcadeが知られています。今後は、単純なゲーム本数だけでなく、コンテンツライセンス、低遅延動作、車載ソフトウェア統合、多画面インタラクション、安全状態制御、ローカルクラウドノード、そして持続可能な収益分配モデルが競争力の核心になると考えられます。
製品分類と用途構造
車載ゲームプラットフォームは、主に以下の3つのタイプに分けられます。
-
ローカル車載ゲームプラットフォーム: ネットワーク依存度が低く、遅延が安定しているため、カジュアルゲームやパーティーゲームに適しています。
-
クラウドゲームプラットフォーム: 主要な計算とレンダリングを遠隔のGPUサーバーで行うため、PCクラスやAAAタイトル(大作ゲーム)といった高品質なゲームに適しており、車両側の高性能チップやストレージへの依存度を低減できます。
-
ハイブリッドゲームプラットフォーム: ローカルの軽量コンテンツとクラウドの高演算ゲームを組み合わせることで、体験、コスト、ネットワーク依存のバランスを取る方式です。これは商業的に現実性の高い主流ルートの一つになると見られています。
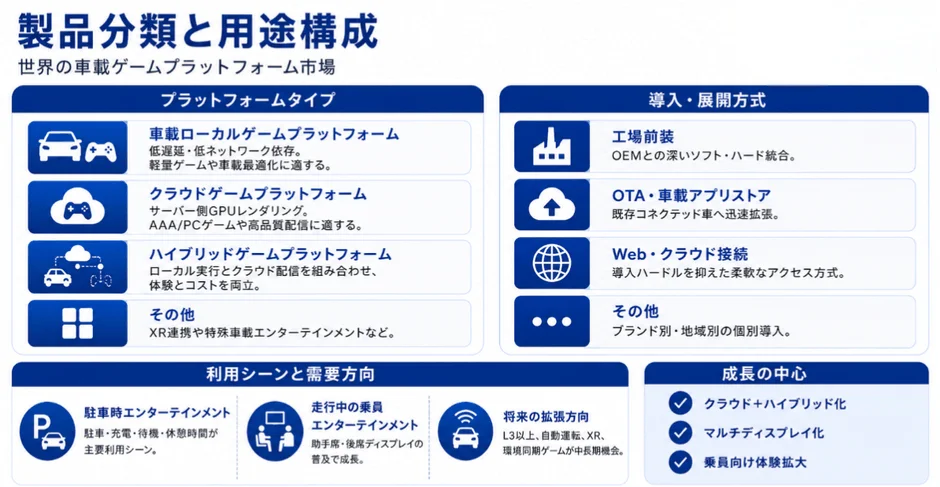
現在の主要な利用シーンは、駐車、充電、待機、休憩などの「駐車時エンターテインメント」です。今後は、助手席画面や後席ディスプレイの普及により、「走行中の乗員エンターテインメント」が重要な差別化ポイントとして成長する可能性があります。
地域ごとの市場機会
-
欧州市場: AirConsoleがBMWやMINI、フォルクスワーゲン、アウディ、ポルシェなどの車両プラットフォームへ展開しており、量産商業化ルートが確立されつつあります。OEMプラットフォーム統合、車載認証、高級スマートコックピット体験の面で先行しています。
-
中国市場: スマートコックピットの高速な進化、ローカルクラウド基盤、巨大なゲームコンテンツエコシステムが強みです。Migufunは50以上の車種に深く統合され、2,200本以上のゲームコンテンツライブラリを提供しています。
-
北米市場: グローバルなゲームコンテンツ、クラウドプラットフォーム、GPU計算能力で優位性がありますが、車載側での具体的な商業化はOEMとの協業に依存しています。
産業チェーンの分析と将来展望
車載ゲームプラットフォームの産業チェーンは、ゲーム開発・配信、クラウドGPU・データセンター、通信事業者などの「上流」から、プラットフォーム企業が担うコンテンツ集約・配信、ローカル/クラウド実行、アカウント管理などの「中流」、そして乗用車OEMや最終ユーザーであるドライバー・乗員からなる「下流」で構成されています。
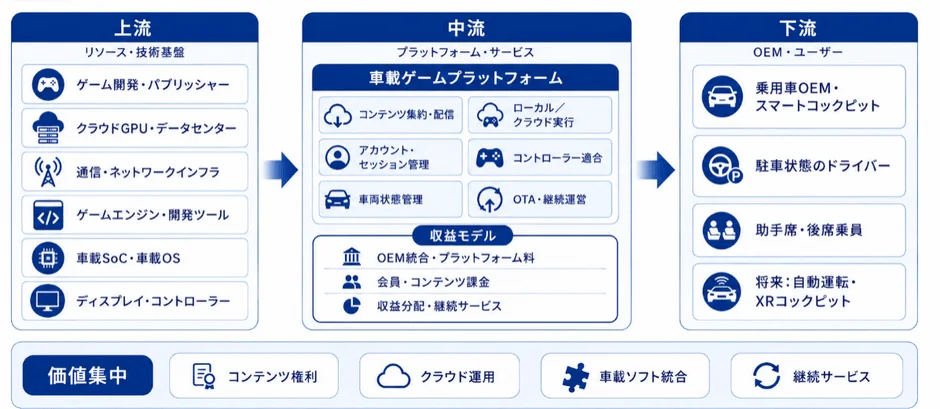
将来的な価値の集中領域は、コンテンツライセンス、クラウド計算制御、車載統合、継続運営に移ると見られています。
大規模な商業化のためには、OS適合、安全状態制御、ドライバーと乗員の表示分離、コントローラー互換性、OTAライフサイクル管理、コンテンツ審査、車載グレードの安定性といった課題を解決する必要があります。ビジネスモデルについても、ライセンス料、会員課金、起動料、ゲーム内課金、収益分配の仕組みが引き続き検証されていくでしょう。
今後のトレンドとして、車載ゲームプラットフォームは「ゲームを車に持ち込む」段階から、「自動車ネイティブのゲーム環境を構築する」段階へと進んでいます。駐車時エンターテインメント、乗員向けエンターテインメント、ローカル・クラウド混合レンダリング、多画面インタラクション、多人数ゲームを中心に市場が深まり、XR(クロスリアリティ)、環境同期型ゲーム、車両ハードウェアとの深い連携へと広がるでしょう。
助手席画面や後席エンターテインメント、自動運転能力、車両センシング技術の進展に伴い、車載ゲームは単一画面の娯楽機能から、コックピット全体を覆う没入型インタラクティブエンターテインメントおよびデジタルサービスプラットフォームへと進化していくと予測されます。
詳細なレポートについては、以下のリンクから確認できます。
-
レポート詳細: https://www.lpinformation.jp/reports/799043/in-car-gaming-platform
-
LP Information 日本語サイト: https://www.lpinformation.jp/
-
LP Information 英語サイト: https://www.lpinformationdata.com/
-
電子メールアドレス: info@lpinformationdata.com